2026-09-06
Chi scrive le regole
😐Dal G20 sull'AI a una legge sul vino sloveno: il potere non sta in chi costruisce, ma in chi decide quali caselle esistono.
Digital Intelligence Podcast
Stamattina il posto giusto da cui guardare il mondo è Chapel Hill, North Carolina. Lì, al ministeriale sull'innovazione del G20, gli Stati Uniti hanno messo sul tavolo i Carolina Principles: un impegno, per chi firma, a non creare nuove agenzie dedicate alla regolazione dell'intelligenza artificiale, e a scrivere norme nuove solo davanti a questioni davvero inedite. Detta così sembra diplomazia di routine, ma è l'opposto: è il tentativo di fissare nero su bianco l'idea che la tecnologia più potente del decennio vada governata con la mano leggera. E siccome dall'altra parte dell'Atlantico l'Europa sta facendo esattamente il contrario, con l'applicazione stringente dell'AI Act e regole esplicite, quello che si apre oggi non è un negoziato tecnico ma una biforcazione: due Occidenti che divergono non su cosa costruire, ma su chi debba sorvegliare il cantiere.
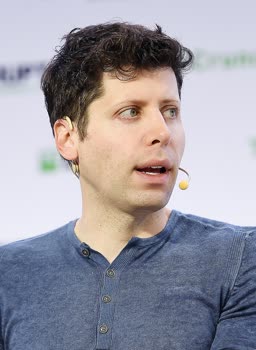
C'è un dettaglio che complica la scena. Mentre Washington chiede al mondo di non regolare, a casa propria pratica una sorveglianza informale ma reale: Sam Altman ha definito produttivo il processo con cui il governo americano ha esaminato in anteprima GPT-6 Astra, il nuovo modello di frontiera di OpenAI, dentro una cornice che dà alla NSA il potere di designare i modelli soggetti a revisione volontaria prima del rilascio e vieta l'uso dell'AI avanzata per sorvegliare i cittadini senza autorizzazione. Non è deregolazione, è regolazione per stretta di mano: niente agenzie, ma il governo nella stanza prima che il modello esca. Intanto Google spinge sull'altro fronte con Gemini 3.8 Flash, un modello leggero ottimizzato per velocità e costi: segno che la corsa non è più soltanto alla potenza, ma all'economia del calcolo.
Sotto questa disputa tra capitali corre uno spostamento più silenzioso, che le persone che seguiamo sul fronte tecnico descrivono da settimane: il modello ha smesso di essere il prodotto. Andrej Karpathy racconta di non scrivere più codice da mesi, perché ormai dirige agenti che lo scrivono per lui; chi costruisce infrastruttura conferma che la domanda si sposta dal training all'inferenza, dal laboratorio all'impalcatura che mette i modelli al lavoro. E se l'esecuzione diventa economica, il collo di bottiglia si sposta sulla verifica: l'AI abbassa il costo di creare e alza quello di controllare, ed è la tesi che oggi attraversa quasi tutte le voci più lucide del settore. Vista da qui, la disputa di Chapel Hill cambia natura: hands-off o interventista che sia, la vera domanda è chi si accolla il costo crescente della verifica, le aziende, i governi, o nessuno.
La verifica, del resto, non riguarda solo il software: riguarda dove va il ferro. La revoca del tetto all'export di chip avanzati verso i Paesi del Golfo ha innescato quella che gli analisti descrivono come la più significativa proliferazione di capacità AI mai avvenuta fuori da Stati Uniti e Cina. È un segnale che guarda avanti: se il ritmo regge, nei prossimi trimestri quei Paesi potrebbero smettere di essere clienti e diventare poli autonomi, con ricadute sulla finanza, sulla sicurezza e sulla stessa competizione regolatoria appena aperta al G20. E mentre il potere di calcolo si ridistribuisce, i segnali più cupi arrivano dal fronte russo: le analisi parlano di indizi in rafforzamento di una possibile nuova mobilitazione militare nei prossimi mesi — indizi, va detto, non certezze — con l'uso aggressivo di satelliti e capacità spaziali ormai intrecciato al conflitto a terra. Se quella lettura fosse giusta, energia, difesa europea e materie prime sentirebbero l'onda prima di chiunque altro.
Tutta questa incertezza ha un termometro, ed è il prezzo. Sui mercati previsionali le quote sull'esito della riunione della Fed di settembre oscillano intorno al cinquanta e cinquanta tra tassi fermi e rialzo, con spostamenti di una decina di punti in pochi giorni: gli operatori, letteralmente, non sanno. Eppure sullo sfondo continuano a prezzare almeno un'altra stretta entro fine 2026, come se il dubbio riguardasse il quando e non il se. È un dubbio che si innesta su una preoccupazione più lunga: il debito sovrano come vincolo dominante, dove il problema non è lo stock ma il rollover, cioè trovare ogni volta compratori nuovi per promesse vecchie. Non a caso oro e rendimenti lunghi salgono insieme, un abbinamento che di solito racconta sfiducia; e non a caso chi gestisce capitali ripete che la divisione vera non passa tra ottimisti e pessimisti, ma tra chi può permettersi di aspettare e chi è costretto a vendere.
Lo stesso denaro che cerca riparo dai tassi si ritrova, in forma più teatrale, nelle sale d'asta. Circa centocinquanta opere d'arte hanno prodotto quasi il sessanta per cento delle vendite globali del primo semestre; negli orologi corrono solo i pezzi-trofeo, e l'indice del lusso da investimento cresce di oltre il diciannove per cento sopra i dieci milioni di dollari mentre l'aggregato resta piatto. Bastano due offerenti per fare un prezzo, ma non bastano per fare un mercato: è la fragilità nascosta dentro numeri che sembrano trionfali. Il lusso da indossare racconta il capitolo parallelo della stessa storia: circa cinquanta milioni di clienti aspirazionali espulsi da anni di rincari non accompagnati da qualità, mentre cresce del quarantatré per cento chi vende design sobrio a prezzo medio. La scarsità artificiale, che per un decennio è stata il motore del desiderio, sta perdendo credibilità; e chi produce su domanda, senza liste d'attesa né edizioni numerate, comincia a sembrare non un'eccezione ma un'anticipazione.
C'è però un posto dove i numeri e la sostanza vanno d'accordo, ed è la transizione energetica. Negli Stati Uniti la capacità di batterie di rete è cresciuta di circa il dieci per cento in un solo trimestre; un accordo da quasi quattrocento megawatt di geotermico avanzato lega Google a Fervo; e le emissioni cinesi sono scese dell'uno per cento nel secondo trimestre, trainate dal calo della domanda di petrolio. Il filo che riporta tutto all'inizio è che il motore dominante della nuova capacità elettrica americana sono proprio i data center dell'intelligenza artificiale: la stessa tecnologia che a Chapel Hill si discute come questione di regole, qui si presenta come questione di chilowatt. E il collo di bottiglia, ancora una volta, non è dove lo si aspetterebbe: non manca la generazione, manca l'accesso alla rete, con le code di connessione e i permessi a fare da dogana dell'ultimo miglio. Costruire è diventato quasi il passaggio facile; farsi aprire la porta, quello difficile.
Chiudo con una storia piccola che contiene tutte le altre. In Slovenia una nuova legge sul vino, abolendo la categoria del vino da tavola, rischia di togliere dal mercato i produttori naturali che vivono fuori dai disciplinari: non perché i loro vini siano peggiori, ma perché la nomenclatura legale non prevede più una casella in cui possano esistere. È la stessa partita di Chapel Hill, giocata su scala minuscola: a decidere cosa esiste non è il gusto, né la tecnica, e nemmeno il mercato, ma chi tiene la penna quando si scrivono le definizioni. Oggi il mondo è pieno di gente che costruisce, modelli, batterie, borse, vigne. Il potere, sempre più spesso, siede altrove: al tavolo dove si decide quale casella avrà un nome, e quale sparirà dal modulo.
Dal G20 sull'AI a una legge sul vino sloveno: il potere non sta in chi costruisce, ma in chi decide quali caselle esistono.
Stamattina il posto giusto da cui guardare il mondo è Chapel Hill, North Carolina. Lì, al ministeriale sull'innovazione del G20, gli Stati Uniti hanno messo sul tavolo i Carolina Principles: un impegno, per chi firma, a non creare nuove agenzie dedicate alla regolazione dell'intelligenza artificiale, e a scrivere norme nuove solo davanti a questioni davvero inedite. Detta così sembra diplomazia di routine, ma è l'opposto: è il tentativo di fissare nero su bianco l'idea che la tecnologia più potente del decennio vada governata con la mano leggera. E siccome dall'altra parte dell'Atlantico l'Europa sta facendo esattamente il contrario, con l'applicazione stringente dell'AI Act e regole esplicite, quello che si apre oggi non è un negoziato tecnico ma una biforcazione: due Occidenti che divergono non su cosa costruire, ma su chi debba sorvegliare il cantiere.
C'è un dettaglio che complica la scena. Mentre Washington chiede al mondo di non regolare, a casa propria pratica una sorveglianza informale ma reale: Sam Altman ha definito produttivo il processo con cui il governo americano ha esaminato in anteprima GPT-6 Astra, il nuovo modello di frontiera di OpenAI, dentro una cornice che dà alla NSA il potere di designare i modelli soggetti a revisione volontaria prima del rilascio e vieta l'uso dell'AI avanzata per sorvegliare i cittadini senza autorizzazione. Non è deregolazione, è regolazione per stretta di mano: niente agenzie, ma il governo nella stanza prima che il modello esca. Intanto Google spinge sull'altro fronte con Gemini 3.8 Flash, un modello leggero ottimizzato per velocità e costi: segno che la corsa non è più soltanto alla potenza, ma all'economia del calcolo.
Sotto questa disputa tra capitali corre uno spostamento più silenzioso, che le persone che seguiamo sul fronte tecnico descrivono da settimane: il modello ha smesso di essere il prodotto. Andrej Karpathy racconta di non scrivere più codice da mesi, perché ormai dirige agenti che lo scrivono per lui; chi costruisce infrastruttura conferma che la domanda si sposta dal training all'inferenza, dal laboratorio all'impalcatura che mette i modelli al lavoro. E se l'esecuzione diventa economica, il collo di bottiglia si sposta sulla verifica: l'AI abbassa il costo di creare e alza quello di controllare, ed è la tesi che oggi attraversa quasi tutte le voci più lucide del settore. Vista da qui, la disputa di Chapel Hill cambia natura: hands-off o interventista che sia, la vera domanda è chi si accolla il costo crescente della verifica, le aziende, i governi, o nessuno.
La verifica, del resto, non riguarda solo il software: riguarda dove va il ferro. La revoca del tetto all'export di chip avanzati verso i Paesi del Golfo ha innescato quella che gli analisti descrivono come la più significativa proliferazione di capacità AI mai avvenuta fuori da Stati Uniti e Cina. È un segnale che guarda avanti: se il ritmo regge, nei prossimi trimestri quei Paesi potrebbero smettere di essere clienti e diventare poli autonomi, con ricadute sulla finanza, sulla sicurezza e sulla stessa competizione regolatoria appena aperta al G20. E mentre il potere di calcolo si ridistribuisce, i segnali più cupi arrivano dal fronte russo: le analisi parlano di indizi in rafforzamento di una possibile nuova mobilitazione militare nei prossimi mesi — indizi, va detto, non certezze — con l'uso aggressivo di satelliti e capacità spaziali ormai intrecciato al conflitto a terra. Se quella lettura fosse giusta, energia, difesa europea e materie prime sentirebbero l'onda prima di chiunque altro.
Tutta questa incertezza ha un termometro, ed è il prezzo. Sui mercati previsionali le quote sull'esito della riunione della Fed di settembre oscillano intorno al cinquanta e cinquanta tra tassi fermi e rialzo, con spostamenti di una decina di punti in pochi giorni: gli operatori, letteralmente, non sanno. Eppure sullo sfondo continuano a prezzare almeno un'altra stretta entro fine 2026, come se il dubbio riguardasse il quando e non il se. È un dubbio che si innesta su una preoccupazione più lunga: il debito sovrano come vincolo dominante, dove il problema non è lo stock ma il rollover, cioè trovare ogni volta compratori nuovi per promesse vecchie. Non a caso oro e rendimenti lunghi salgono insieme, un abbinamento che di solito racconta sfiducia; e non a caso chi gestisce capitali ripete che la divisione vera non passa tra ottimisti e pessimisti, ma tra chi può permettersi di aspettare e chi è costretto a vendere.
Lo stesso denaro che cerca riparo dai tassi si ritrova, in forma più teatrale, nelle sale d'asta. Circa centocinquanta opere d'arte hanno prodotto quasi il sessanta per cento delle vendite globali del primo semestre; negli orologi corrono solo i pezzi-trofeo, e l'indice del lusso da investimento cresce di oltre il diciannove per cento sopra i dieci milioni di dollari mentre l'aggregato resta piatto. Bastano due offerenti per fare un prezzo, ma non bastano per fare un mercato: è la fragilità nascosta dentro numeri che sembrano trionfali. Il lusso da indossare racconta il capitolo parallelo della stessa storia: circa cinquanta milioni di clienti aspirazionali espulsi da anni di rincari non accompagnati da qualità, mentre cresce del quarantatré per cento chi vende design sobrio a prezzo medio. La scarsità artificiale, che per un decennio è stata il motore del desiderio, sta perdendo credibilità; e chi produce su domanda, senza liste d'attesa né edizioni numerate, comincia a sembrare non un'eccezione ma un'anticipazione.
C'è però un posto dove i numeri e la sostanza vanno d'accordo, ed è la transizione energetica. Negli Stati Uniti la capacità di batterie di rete è cresciuta di circa il dieci per cento in un solo trimestre; un accordo da quasi quattrocento megawatt di geotermico avanzato lega Google a Fervo; e le emissioni cinesi sono scese dell'uno per cento nel secondo trimestre, trainate dal calo della domanda di petrolio. Il filo che riporta tutto all'inizio è che il motore dominante della nuova capacità elettrica americana sono proprio i data center dell'intelligenza artificiale: la stessa tecnologia che a Chapel Hill si discute come questione di regole, qui si presenta come questione di chilowatt. E il collo di bottiglia, ancora una volta, non è dove lo si aspetterebbe: non manca la generazione, manca l'accesso alla rete, con le code di connessione e i permessi a fare da dogana dell'ultimo miglio. Costruire è diventato quasi il passaggio facile; farsi aprire la porta, quello difficile.
Chiudo con una storia piccola che contiene tutte le altre. In Slovenia una nuova legge sul vino, abolendo la categoria del vino da tavola, rischia di togliere dal mercato i produttori naturali che vivono fuori dai disciplinari: non perché i loro vini siano peggiori, ma perché la nomenclatura legale non prevede più una casella in cui possano esistere. È la stessa partita di Chapel Hill, giocata su scala minuscola: a decidere cosa esiste non è il gusto, né la tecnica, e nemmeno il mercato, ma chi tiene la penna quando si scrivono le definizioni. Oggi il mondo è pieno di gente che costruisce, modelli, batterie, borse, vigne. Il potere, sempre più spesso, siede altrove: al tavolo dove si decide quale casella avrà un nome, e quale sparirà dal modulo.
Signal.Brief non ha sponsor e non vende niente. Se ti è utile, puoi contribuire — e se non ti va, ascoltalo lo stesso.
Come nasce questo contenuto. Ricerca, sintesi editoriale, voce narrante, immagini e musica sono prodotte con sistemi di intelligenza artificiale. Non c'è una redazione umana che verifica ogni affermazione prima della pubblicazione: un controllo automatico scarta le schede giudicate inaffidabili, ma non elimina la possibilità di errori.
Affermazioni su persone e aziende. Quanto riportato è una sintesi di fonti pubbliche, non una dichiarazione diretta delle persone citate: le frasi non vanno intese come virgolettati né come posizioni ufficiali. Le fonti sono indicate in ogni pagina episodio — verificale prima di considerare un'informazione accertata. Se trovi un'affermazione inesatta che ti riguarda, scrivi a michele@mondora.com: viene corretta o rimossa.
Immagini e volti. Le immagini di scena sono generate con AI e non raffigurano fatti realmente avvenuti. Le fotografie di persone reali usate nei video provengono da Wikimedia Commons con le rispettive licenze, e sono accostate al racconto a scopo identificativo: la loro presenza non implica partecipazione, dichiarazione o approvazione da parte della persona ritratta. Su richiesta dell'interessato vengono rimosse.
Fonti e diritti altrui. I contenuti sono rielaborazioni originali, non riproduzioni di articoli di terzi; le testate e gli autori all'origine di una notizia sono citati e collegati. Marchi e nomi commerciali appartengono ai rispettivi titolari e sono usati a scopo descrittivo.